배당금으로 월 300만 원? 은퇴자들 몰려간다는 ‘이 ETF’의 치명적 함정
월 300만원 배당 광고에 몰리는 은퇴자들, 커버드콜ETF 분배율의 진짜 함정을 아시나요?
TIGER배당커버드콜액티브 순자산 1조원 돌파 배경부터 NAV하락 시뮬레이션, 절세계좌 활용법까지 실제 데이터로 완전 분석했습니다.
★
은퇴자산관리
데이터 기준일 2026.08.19
TIGER배당커버드콜액티브 순자산 1조원 돌파
목표분배율≠확정수익
💬 올해 정년퇴직을 앞둔 박모(58)씨는 최근 증권사 유튜브에서 “1억 원 넣으면 매달 150만 원씩 나온다”는 영상을 보고 며칠째 잠을 설쳤습니다. 퇴직금 3억 원 중 2억 원만 월배당 커버드콜 ETF에 넣으면 국민연금 나오기 전까지 생활비 걱정은 끝날 것 같았죠. 그런데 막상 상품설명서를 펼쳐보니 “목표분배율이며 확정된 수익률이 아니다”는 문구가 눈에 밟혔습니다. 국내 월배당 ETF 순자산은 어느새 58조 9,300억 원까지 불어났습니다. 정말 은퇴자의 구원투수일까요, 아니면 화려한 숫자 뒤에 숨은 함정일까요?
💰 왜 은퇴자들이 월배당 커버드콜 ETF에 몰릴까요?
한국경제 보도에 따르면 2026년 1월 기준 국내 161개 월배당 ETF의 순자산 총액은 약 58조 9,300억 원에 달합니다. 특히 연금저축·IRP·ISA 같은 절세계좌를 활용한 노후준비자금이 이 시장으로 빠르게 유입되고 있습니다. 은퇴를 앞둔 5060세대 입장에서 “매달 월급처럼 들어오는 돈”만큼 매력적인 상품은 없어 보이니까요.
‘TIGER 배당커버드콜액티브’는 2026년 1월 초 2,400억 원 규모였다가 불과 4개월 만에 순자산 1조 원을 돌파했습니다. 월 최대 2% 수준의 파격적인 특별분배금을 앞세운 결과입니다. 같은 기간 ‘KODEX 200타겟위클리커버드콜’ 역시 964억 원 규모까지 자금이 몰렸습니다. 문제는 이 속도가 상품의 위험을 충분히 이해한 뒤의 유입인지는 별개라는 점입니다.
하지만 광고 문구와 실제 계좌 성적표 사이에는 간극이 있을 수 있습니다. 다음 장부터 그 간극이 어디서, 왜 생기는지 숫자로 짚어보겠습니다.
🧩 커버드콜 ETF, 구조부터 제대로 알기
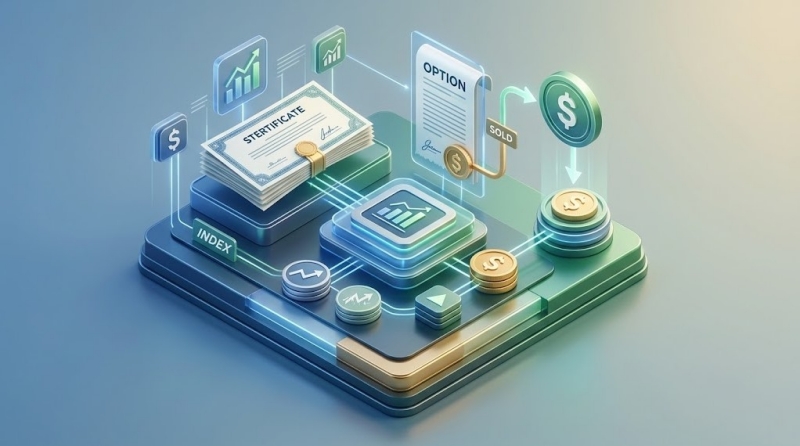
커버드콜(Covered Call) ETF를 한 문장으로 정리하면 “주식을 사고, 동시에 그 주식의 콜옵션을 팔아 프리미엄을 챙기는 전략”입니다. 이 콜옵션 매도 프리미엄이 매달 지급되는 분배금의 핵심 재원입니다.
옵션 프리미엄이 그대로 수익이 되어 분배금이 두둑합니다. 커버드콜 전략이 가장 빛나는 구간입니다.
콜옵션을 매도했기 때문에 주가 상승분을 다 가져가지 못합니다. 상승 참여가 구조적으로 제한됩니다.
콜옵션 프리미엄은 하락 방어에 일부만 도움이 될 뿐, 기초자산 하락은 고스란히 반영됩니다. 원금 손실 구간입니다.
※ 위 막대그래프는 커버드콜 전략의 일반적 손익 특성을 개념적으로 시각화한 것으로 실제 수치가 아닙니다.
📊 58조원 시장 — 월배당 ETF 열풍의 현주소
코스콤 ETF체크에 따르면 2026년 1월 기준 국내 161개 월배당 ETF의 순자산 총액은 약 58조 9,300억 원입니다. 그중에서도 커버드콜 구조 상품이 자금 유입 1순위로 꼽힙니다. 삼성전자·SK하이닉스를 담은 ‘KODEX200타겟위클리’에는 한 달 사이 2,386억 원이, ‘KODEX 미국배당커버드콜액티브’에는 2,145억 원이 순매수로 몰렸습니다.
※ 2026년 1월 코스콤 ETF체크 및 언론 보도 기준 수치이며, 시장 상황에 따라 수시로 변동됩니다.
🏆 인기 월배당 커버드콜 ETF TOP5 비교
| ETF명 | 운용사 | 기초자산 | 최근 월 분배율 | 규모 |
|---|---|---|---|---|
| TIGER 배당커버드콜액티브 | 미래에셋 | 코스피200 커버드콜 5%OTM | 약 2.00% | 순자산 1조원+ |
| KODEX 200커버드콜액티브 | 삼성자산운용 | 코스피200 커버드콜 | 약 1.99% | 신규 상장 |
| KODEX 미국배당커버드콜액티브 | 삼성자산운용 | S&P500 배당성장주 | 연 배당률 참고치 약 9%대 | 순매수 상위권 |
| SOL 200타겟위클리커버드콜 | 신한자산운용 | 코스피200 위클리옵션 | 약 1.52% | 지급기준일 익영업일 지급 |
| RISE 미국AI밸류체인데일리고정커버드콜 | RISE자산운용 | 미국 AI밸류체인 데일리옵션 | 약 2.29~2.77% | 고분배·고변동성 |
※ 2026년 6~8월 각 운용사 공시 및 언론 보도 기준 분배율이며, 목표분배율은 확정 수익이 아니고 시장 상황에 따라 매월 변동됩니다. 정확한 수치는 각 운용사 홈페이지에서 반드시 재확인하세요.
눈에 띄는 건 분배율이 높을수록 기초자산의 변동성도 함께 커진다는 점입니다. 국내 대형주 중심의 코스피200 계열은 상대적으로 분배율이 낮고 안정적인 반면, 미국 AI 밸류체인처럼 변동성이 큰 테마를 데일리 옵션으로 묶은 상품은 분배율이 2배 가까이 높지만 그만큼 원금 변동폭도 큽니다.
🕳️ 진짜 함정 — 분배율은 총수익률이 아닙니다
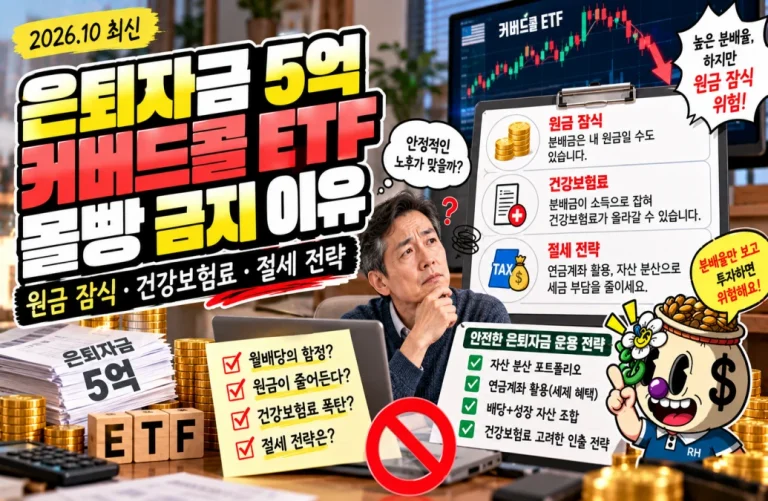
ETF는 분배금을 지급한 만큼 순자산가치(NAV)가 그대로 차감됩니다. 즉 “분배율 12%”라는 숫자는 “내 계좌가 12% 불어난다”는 뜻이 아니라, 현금흐름의 크기일 뿐입니다. 실제로 계좌가 좋아졌는지는 다음 세 칸을 함께 봐야 확인됩니다.
세전 기준으로 얼마를 주는지
받은 돈만큼 가격이 약해졌는지
분배금과 가격변화를 합친 실제 성과
다시 박씨 사례로 돌아가 보면, 매달 150만 원을 받더라도 그 이상으로 원금(NAV)이 줄어든다면 결과적으로 통장 잔고는 오히려 줄어드는 셈입니다. 특히 상승장에서는 상승분을 다 갖지 못하면서 하락장에서는 손실을 그대로 떠안는 비대칭 구조가 커버드콜 ETF의 가장 큰 리스크입니다.
🧮 시뮬레이션 — NAV 하락 시 내 통장은 어떻게 될까?
원금 1억 원을 월배당 커버드콜 ETF에 넣고 3년(36개월) 동안 매달 분배금을 현금으로 인출한다고 가정해보겠습니다. 월 분배율은 실제 관측치인 1.5%·2.0%·2.3%를 사용했고, NAV 연간 변동률은 +5%(상승장)·0%(횡보장)·-10%(조정장) 세 시나리오로 나눴습니다.
| 시나리오 (월분배율 / 연NAV변동) | 3년 세후 누적분배금 | 3년 후 NAV 평가액 | 총자산(원금대비 손익) |
|---|---|---|---|
| 1.5% / +5% | 4,570만원 | 1억 1,576만원 | 1억 6,146만원 (+61.5%) |
| 2.0% / 0% | 6,091만원 | 1억원 | 1억 6,091만원 (+60.9%) |
| 2.3% / -10% | 7,005만원 | 7,290만원 | 1억 4,295만원 (+43.0%) |
※ 원금 1억원, 배당소득세 15.4% 원천징수, 분배금 매월 현금 인출(재투자 없음) 가정의 단순 참고용 계산입니다. 실제 분배율과 NAV는 시장 상황에 따라 매월 달라집니다.
가장 분배율이 높았던 2.3% / -10% 시나리오가 오히려 총자산 증가율은 가장 낮게 나온다는 점이 핵심입니다. 분배율 숫자만 보고 들어갔다가, 정작 NAV 하락 속도를 놓치면 “많이 받았는데 왜 계좌는 줄었지?”라는 상황을 맞닥뜨릴 수 있습니다.
🧾 세금 이야기 — 절세계좌를 꼭 활용하세요
월배당 커버드콜 ETF의 분배금은 원칙적으로 배당소득세 15.4%가 원천징수됩니다. 연간 금융소득(이자+배당)이 2,000만 원을 넘으면 종합과세로 합산돼 최대 49.5% 누진세율이 적용될 수 있습니다. 다만 국내 파생상품(옵션) 매매차익을 재원으로 하는 분배금 중 일부는 배당소득에 해당하지 않는 경우도 있어, 금융소득종합과세 대상자라면 오히려 유리할 수 있다는 분석도 있습니다.
즉 같은 상품이라도 어느 계좌에 담느냐에 따라 실수령액이 크게 달라집니다. 노후 생활비 목적이라면 연금저축·IRP 계좌 편입 가능 여부를 증권사 앱에서 먼저 확인하는 습관이 중요합니다.
✅ 그래도 쓸모 있는 이유 — 장점 4가지
① 소득 공백기를 메우는 현금흐름
국민연금 수령 전까지 몇 년의 소득 공백기가 있는 은퇴자에게는, 자산을 매달 조금씩 헐어 쓰지 않아도 되는 정기적 현금흐름 자체가 심리적 안정감을 줍니다.
② 횡보장에서는 오히려 유리한 구조
주가가 뚜렷한 방향 없이 오르내리는 횡보장에서는 일반 주식형 ETF보다 커버드콜 ETF의 총수익률이 더 나을 수 있습니다. 변동성이 커질수록 옵션 프리미엄도 함께 커지기 때문입니다.
③ 국내 파생 재원 분배금의 세제 이점
국내주식형 커버드콜의 옵션 프리미엄 재원 분배금 일부는 배당소득으로 분류되지 않아, 금융소득종합과세 대상자에게는 절세 효과가 있을 수 있습니다.
④ 연금계좌 결합 시 위험자산 한도 무관
일부 커버드콜 ETF는 파생상품 비중 요건상 퇴직연금 계좌의 위험자산 투자한도(70%) 제한 없이 편입할 수 있어 포트폴리오 구성의 자유도가 높습니다.
⚠️ 반드시 알아야 할 단점 4가지
① 급등장에서 소외됩니다
콜옵션을 매도한 만큼 기초자산이 급등해도 상승분을 온전히 갖지 못합니다. 강세장에서는 일반 지수 추종 ETF보다 성과가 뒤처질 수 있습니다.
② 급락장에서는 원금 손실이 그대로
옵션 프리미엄은 하락을 일부만 방어할 뿐입니다. 기초자산이 크게 빠지면 분배금을 받고도 총자산이 줄어드는 상황이 발생할 수 있습니다.
③ 분배율은 매달 바뀝니다
“목표분배율”이라는 이름 자체가 확정 수익이 아니라는 뜻입니다. 옵션 시장 상황에 따라 어떤 달은 2%, 어떤 달은 0%대로 뚝 떨어질 수 있습니다.
④ 합성총보수가 표시 보수보다 높을 수 있습니다
표시 총보수는 0.01~0.05%로 낮아 보여도, 파생상품 거래비용까지 합친 합성총보수는 0.3~0.6%대까지 올라갈 수 있습니다. 투자설명서의 실질 비용 항목을 꼭 확인해야 합니다.
🎯 이런 분께 적합합니다
🖩 수익률 시뮬레이터 — 직접 계산해보기
슬라이더를 움직여 투자원금·월 분배율·NAV 연간 변동률을 조정해보세요. 5년 뒤 세후 누적 분배금과 원금 평가액을 동시에 확인할 수 있습니다.
※ 분배금 매월 현금 인출(재투자 없음), 배당소득세 15.4% 원천징수만 반영한 단순 참고용 계산입니다. 실제 분배율·NAV·세금은 상품과 시장 상황에 따라 달라집니다.
🧠 투자자 퀴즈 3문제 — 클릭해서 정답 확인
▸ Q1. 커버드콜 ETF의 분배금 재원은 무엇일까요?
▸ Q2. 커버드콜 ETF가 가장 불리한 시장 국면은?
▸ Q3. 연금저축·IRP 계좌에서 분배금을 받으면 세율은?
💬 자주 묻는 질문 5가지
Q. 퇴직금을 전부 월배당 커버드콜 ETF에 넣어도 될까요?
Q. 분배율이 높은 ETF가 항상 좋은 건가요?
Q. 목표분배율과 실제 분배율이 다른가요?
Q. 국내주식형과 미국배당형 커버드콜 중 뭐가 나을까요?
Q. IRP·연금저축 계좌에서 매수할 수 있나요?
🔭 5~10년 전망 & 핵심 요약
고령화가 가속화되고 은퇴 후 소득 공백기에 대한 불안이 커질수록, 월배당 커버드콜 ETF 시장은 향후 5~10년간 계속 성장할 가능성이 높습니다. 다만 시장이 커질수록 분배율 경쟁이 과열되며 위험 고지가 부실해질 위험도 함께 커집니다. 결국 투자자 스스로 분배율이 아닌 총수익률로 상품을 판단하는 눈을 길러야, 이 시장의 성장이 진짜 노후 안전판이 될 수 있습니다.
#커버드콜ETF
#배당커버드콜액티브
#은퇴자산관리
#노후준비자금
#연금저축IRP
#ISA계좌
#배당소득세
#목표분배율
#NAV하락
#TIGER배당커버드콜액티브
#퇴직연금투자
핵심키워드
월배당ETF, 커버드콜ETF, 배당커버드콜액티브, TIGER배당커버드콜액티브, 은퇴자산관리, 노후준비자금, 연금저축IRP,
ISA계좌,배당소득세, 목표분배율, NAV하락, 퇴직연금투자, 코스피200커버드콜, 월배당ETF함정